
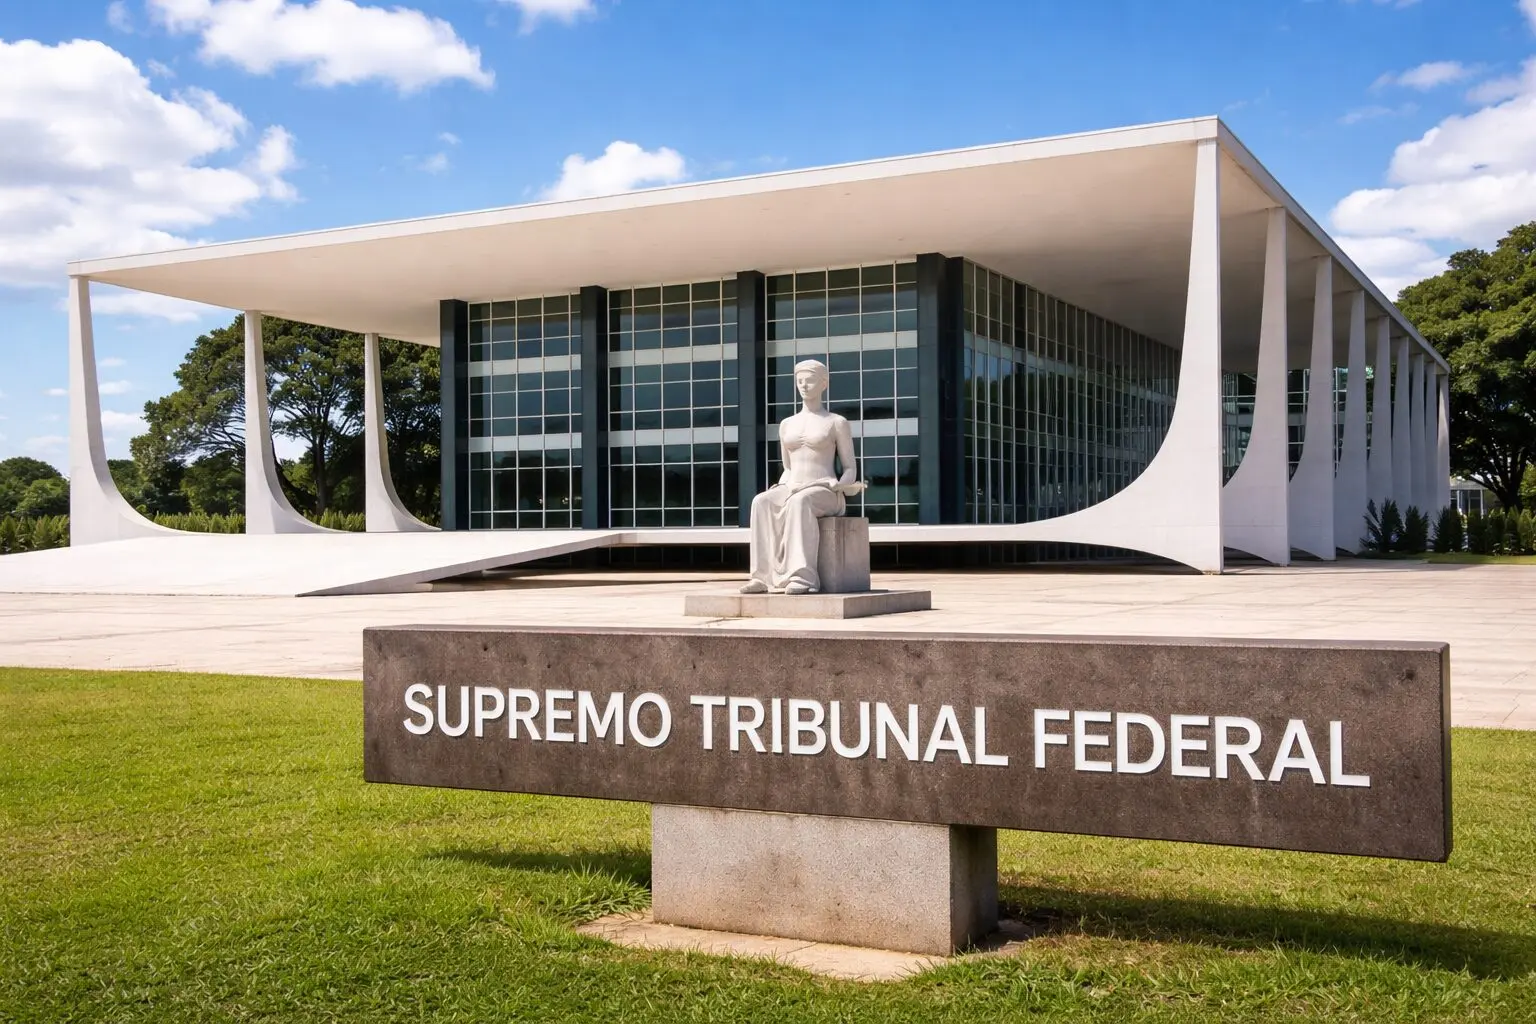
No julgamento do Recurso Extraordinário nº 1.495.108/SP, Tema nº 1.348 da repercussão geral, o Supremo Tribunal Federal decidiu, por 9 votos a 2, que a imunidade do ITBI na transferência de imóveis para integralização de capital social também alcança empresas com atividade imobiliária preponderante.
Os Municípios defendiam que a referida imunidade do ITBI, prevista no art. 156, § 2º, I, da Constituição Federal de 1988, não abarcava as pessoas jurídicas com atividades imobiliárias preponderantes (compra e venda, aluguel ou arrendamento mercantil).
Todavia, para a maioria dos Ministros, a restrição constitucional ligada à atividade imobiliária preponderante não se aplica à integralização de capital. A restrição abrange apenas as transmissões decorrentes de fusão, incorporação, cisão ou extinção de pessoas jurídicas.
O Ministro Alexandre de Moraes acompanhou o Relator, Ministro Edson Fachin, com ressalva para as hipóteses de fraude ou simulação. Os Ministros Gilmar Mendes e Flávio Dino restaram vencidos.
Dessa forma, recomenda-se que as empresas com essas atividades verifiquem o alcance do julgamento do Tema nº 1.348 em suas operações de integralização de capital. Isso porque, é cabível a restituição do ITBI recolhido indevidamente, observados os requisitos e prazos legais.